 Bram
Bij een kilometerverzekering hangt de premie mede af van het aantal kilometers dat je rijdt; de betaalwijze en beschikbare dekkingen verschillen per aanbieder. Rijd je minder dan 5000 kilometer per jaar, dan kan deze vorm al snel voordelig uitpakken.
In de basis is het een eenvoudig principe. Toch verschillen aanbieders in hoe ze je kilometers bijhouden, hoe je betaalt en wat er gebeurt als je meer rijdt dan gepland.
Inhoudsopgave
Hoe een kilometerverzekering werkt
Bij elke autoverzekering bepaalt de verzekeraar je premie aan de hand van gegevens zoals het type auto, je woonplaats en je aantal schadevrije jaren. Bij een kilometerverzekering komt daar een belangrijke factor bij: het aantal kilometers dat je echt rijdt. Hoe minder je rijdt, hoe lager de premie. De gedachte erachter is logisch, want een auto die vaker stilstaat, heeft minder kans op schade.
De manier van betalen verschilt per aanbieder. Soms betaal je een vaste premie met daarbovenop een bedrag per gereden kilometer. Andere aanbieders laten je vooraf een bundel kilometers kopen, of je kiest een kilometerklasse waar een vaste premie bij hoort. Welke vorm een aanbieder gebruikt, lees je terug in de voorwaarden.
| Betaalvorm | Hoe het werkt | Voorbeeld uit de markt |
|---|---|---|
| Kilometerbundel | Je koopt vooraf een pakket kilometers. Is het op, dan start automatisch een nieuwe bundel. | Bundel van 1000 kilometer, zonder looptijd of opzegtermijn |
| Kilometerklasse | Je kiest vooraf een klasse met een bijbehorende premie. | 0 tot en met 5000 km per jaar, of 5001 tot 8000 km per jaar |
| Vaste premie plus bedrag per kilometer | Je betaalt een vast deel en een bedrag per gereden kilometer. | Elke drie maanden een factuur op basis van je gereden afstand |
Bij OHRA bijvoorbeeld start automatisch een nieuwe bundel als je kilometers op zijn, zodat je niet onverzekerd raakt. Bij een klasse is het verstandig om ruim te schatten. Bij betalen per kilometer beweegt je factuur mee met hoeveel je rijdt, wat prettig is als je de ene periode veel en de andere bijna niet rijdt.
Het verschil met een gewone autoverzekering
Bij een reguliere autoverzekering betaal je een vaste premie op basis van een geschat jaarkilometrage. Veel verzekeraars delen je in een kilometerklasse in, bijvoorbeeld tot 12.000 kilometer per jaar. Rijd je veel minder dan geschat, dan kan een lagere kilometerklasse of een kilometerverzekering voordeliger zijn. Een kilometerverzekering volgt je werkelijke gebruik.
Op de dekking lever je niets in. Je kiest net als bij een gewone autoverzekering uit WA, WA plus beperkt casco of WA plus volledig casco, ook wel allrisk genoemd. WA staat voor wettelijke aansprakelijkheid: deze verzekering vergoedt de schade die je met je auto bij anderen veroorzaakt. Beperkt casco en volledig casco breiden de bescherming uit naar schade aan je eigen auto. Aanvullende dekkingen kun je meestal ook toevoegen.
WA is in Nederland verplicht als er een kenteken op je naam staat. Volgens de Rijksoverheid geldt dat ook als je een auto langere tijd in gebruik hebt zonder eigenaar te zijn. Een kilometerverzekering moet dus minimaal WA bevatten, net als elke andere autoverzekering. Je auto blijft bovendien verzekerd als hij stilstaat, ook al rijd je die dag geen enkele kilometer.
Je aantal schadevrije jaren telt mee bij het bepalen van de premie, net als bij een vaste autoverzekering. Hoe een aanbieder je opgebouwde korting precies verwerkt, kan verschillen. Lees dit daarom in de voorwaarden na voordat je overstapt.
Wanneer betalen per kilometer voordelig is
Het omslagpunt ligt bij weinig kilometers per jaar. Rijd je minder dan 5000 kilometer, dan kan een kilometerverzekering al snel uit. Daarboven wordt het een rekensom, en bij gemiddeld of hoog gebruik kan een vaste autoverzekering gunstiger uitpakken. Een vaste premie die bij sommige kilometervarianten hoort, betaal je immers hoe dan ook.
Herkenbare situaties waarin deze vorm vaak goed past:
- je hebt een tweede auto die veel stilstaat;
- je werkt veel thuis of om de hoek;
- je gebruikt de auto alleen af en toe voor boodschappen.
Rijd je dagelijks naar je werk, dan kom je, afhankelijk van de afstand, vaak boven die grens uit. In dat geval levert een vaste premie vaak meer zekerheid op over wat je per jaar betaalt.
Pak voor een eerlijke vergelijking je kilometerstand van nu en die van een jaar geleden. Een oude stand vind je vaak terug op een APK- of onderhoudsfactuur. Het verschil is je werkelijke jaarkilometrage, en dat getal heb je nodig om offertes naast elkaar te leggen.
Hoe je de kilometerstand bijhoudt en doorgeeft
Aanbieders leggen je kilometers op verschillende manieren vast. Bij sommige krijg je na het afsluiten een speciale kilometerteller, een klein kastje dat je zelf in je auto installeert. Het apparaatje houdt de kilometerstand bij. Jij ziet je kilometers terug in een app, en de verzekeraar heeft hetzelfde inzicht.
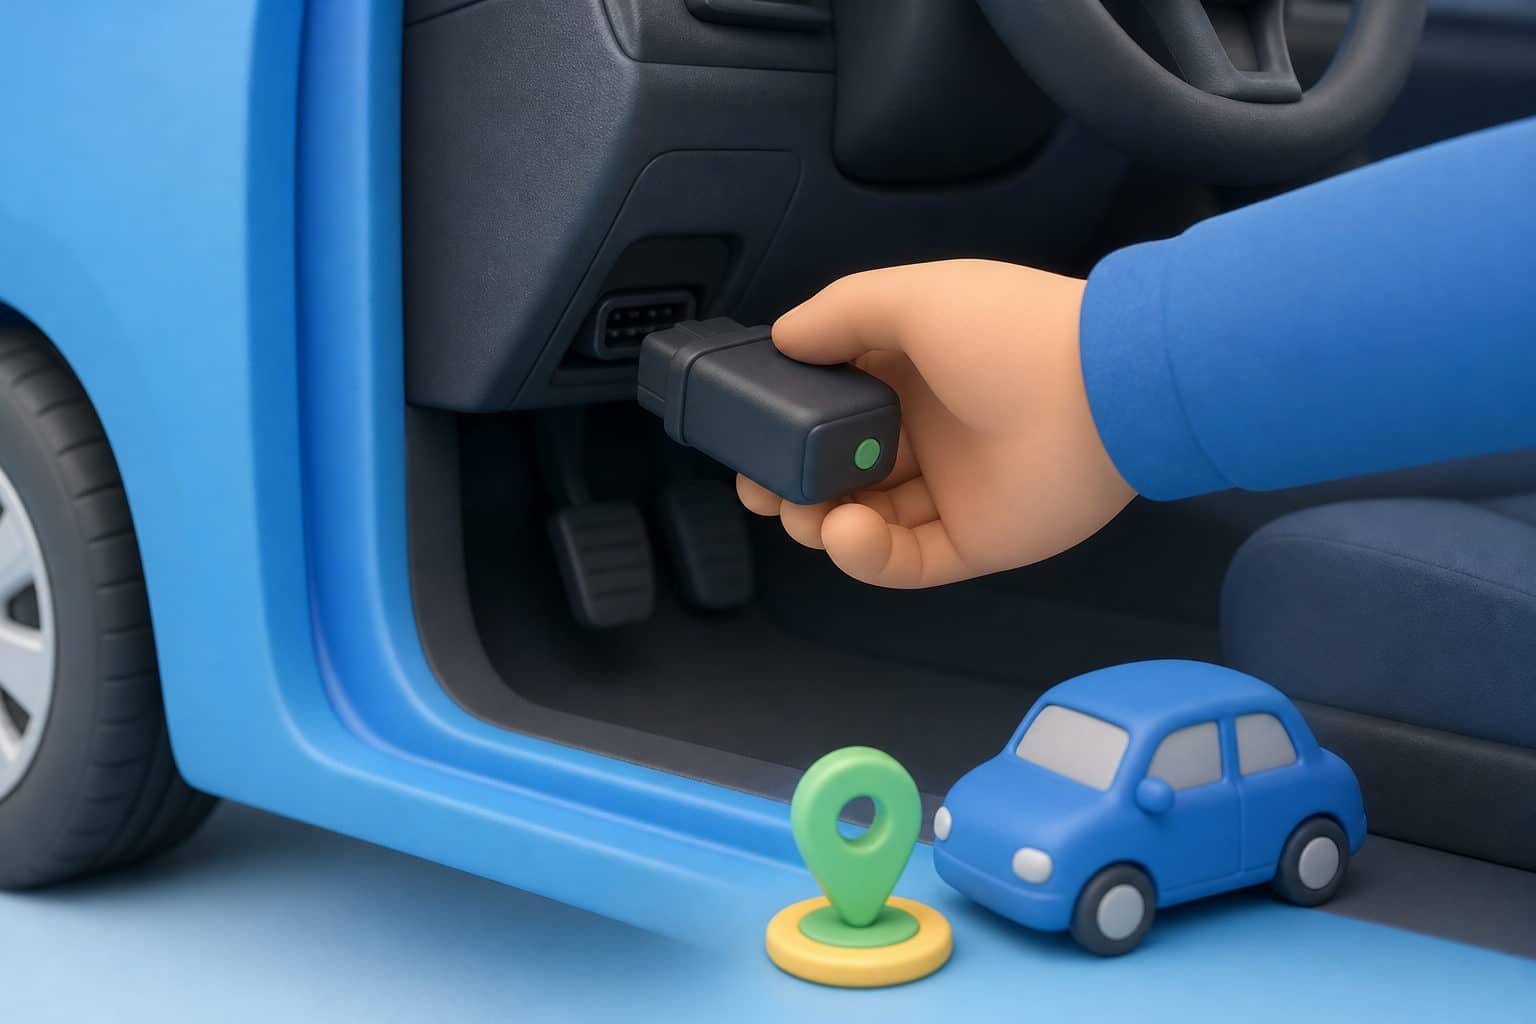
Bij de tweede manier geef je zelf je kilometerstand door. Na het afsluiten meld je de beginstand, en na een jaar geef je de nieuwe stand weer op. Een kastje is in dat geval niet nodig.
Welke manier prettiger is, hangt af van je voorkeur. Met een kastje hoef je zelf niets te onthouden en zie je direct hoeveel je rijdt. Zelf doorgeven betekent dat je minder gegevens deelt, maar je moet het moment niet vergeten.
Neem het doorgeven serieus. Je premie hangt af van de kilometers die je opgeeft. Een vergeten of onjuiste opgave kan er dus toe leiden dat de verzekeraar je premie corrigeert of je laat bijbetalen, en in ernstige gevallen problemen geven bij een schadeclaim.
Wat een kastje of app met je privacy doet
Een kastje in je auto roept terecht vragen op. Je deelt het aantal gereden kilometers met de verzekeraar, die het kastje uitleest. Of een apparaat meer vastlegt dan kilometers, verschilt per aanbieder, en dat lees je niet altijd direct terug in de folder.
Ook de verzekeringsbranche zelf denkt hierover na. Tijdens een debat van het Verbond van Verzekeraars over big data noemde algemeen directeur Richard Weurding kansen voor meer maatwerk, maar ook risico’s rond ethiek, solidariteit, privacy en discriminatie. Data kan je dus een lagere premie opleveren, terwijl het tegelijk vraagt om duidelijke afspraken.
Stel de aanbieder daarom deze vragen voordat je tekent:
- Welke gegevens verzamelt het kastje of de app precies: alleen kilometers, of ook locatie en rijstijl?
- Hoe lang bewaart de verzekeraar die gegevens?
- Deelt de verzekeraar je data met andere partijen, en zo ja, met wie?
- Kun je je gegevens inzien of laten verwijderen?
Staat het antwoord niet helder in de privacyverklaring, vraag het dan na. Wil je liever geen ritgegevens delen, kies dan een aanbieder waar je de stand zelf doorgeeft. Houd er wel rekening mee dat een rijgedragverzekering iets anders is. Die registreert hoe je rijdt en geeft korting bij goed rijgedrag, terwijl een kilometervariant vooral telt hoeveel je rijdt.
Als je meer kilometers rijdt dan verwacht
Bij een bundel of betaling per kilometer kan een nadeel zijn dat je vooraf niet precies weet wat je totale kosten worden. Rijd je meer kilometers dan verwacht, dan betaal je meer dan je had ingeschat. Een nieuwe baan verder weg of een lange vakantie met de auto kan je jaarkilometrage flink omhoog duwen.
Wat er dan precies gebeurt, hangt af van de betaalvorm. Bij een bundel betaal je voor het volgende pakket. Bij betalen per kilometer stijgt je kwartaalfactuur mee. Bij een kilometerklasse betaal je bij of word je in een hogere klasse ingedeeld. Hoe dat precies gaat, verschilt per aanbieder en staat in de voorwaarden.
Je vangt dit op door ruim te schatten en tussentijds te kijken. Een app die je kilometers toont, helpt daarbij. Zie je halverwege het jaar dat je al op driekwart van je klasse zit, vraag de aanbieder dan wat je mogelijkheden zijn. Is je rijpatroon blijvend veranderd, dan is het zinvol om opnieuw te vergelijken met een vaste autoverzekering.
Slim Verzekeren en eerlijk vergelijken
Premies verschillen per aanbieder, en dat geldt ook voor de voorwaarden rond doorgeven, privacy en meer kilometers rijden. Vergelijk kilometerverzekeringen daarom onderling én met gewone autoverzekeringen. Pas dan zie je welke vorm bij jouw jaarkilometrage het gunstigst uitpakt.
Kijk bij het vergelijken naar meer dan de prijs alleen. Let op de hoogte van een eventuele vaste premie, de manier van registreren, lidmaatschapseisen, de looptijd en opzegtermijn, en wat er gebeurt als je meer rijdt. Controleer ook welke dekkingen je kunt kiezen. Twee offertes met dezelfde maandprijs kunnen in de kleine lettertjes flink uiteenlopen.
Slim Verzekeren legt verzekeringen uit zonder een bepaalde verzekeraar voor te trekken. Het doel is dat je zelf de afweging kunt maken met de juiste vragen bij de hand.
Conclusie
Een kilometerverzekering geeft je dezelfde dekking als een gewone autoverzekering en kan vooral voordelig zijn als je minder dan 5000 kilometer per jaar rijdt. Met je werkelijke jaarkilometrage bij de hand leg je een kilometervariant eenvoudig naast een vaste autoverzekering, met aandacht voor een eventuele vaste premie en de privacyvoorwaarden.
Veelgestelde vragen
Kan ik een kilometerverzekering voor mijn tweede auto nemen?
Ja, je sluit de verzekering af op het kenteken van die auto.
Moet ik lid zijn van een vereniging om me zo te verzekeren?
Dat verschilt per aanbieder. Bij sommige aanbieders kun je deze verzekering alleen afsluiten als je lid bent en een pechhulppakket hebt. Controleer dit voordat je een offerte aanvraagt.
Kan ik tussentijds overstappen naar een gewone autoverzekering?
Dat hangt af van de looptijd en opzegtermijn van je verzekeringscontract. Bij sommige bundelvarianten is er geen looptijd of opzegtermijn, wat overstappen eenvoudig maakt.
Betaal ik ook premie als mijn auto maanden stilstaat?
Dat hangt af van de betaalvorm, want je auto blijft ook tijdens stilstand verzekerd. Bij een vorm met vaste premie betaal je dat vaste deel door, terwijl het bedrag per gereden kilometer wegvalt. Bij een bundel betaal je geen premie per maand, dus zolang je niet rijdt, verbruik je ook geen kilometers. Bij een kilometerklasse betaal je de premie die bij je klasse hoort, ook als de auto stilstaat.
Mag ik mijn auto tijdelijk helemaal niet verzekeren?
Gebruik je je auto langere tijd niet, dan kun je het kenteken laten schorsen. Volgens de Rijksoverheid hoef je dan tijdelijk niet WA-verzekerd te zijn.